
Предстоящие в начале ноября 2026 года выборы в США будоражат умы политологов и социологов. Сохранится ли американская традиция проигрыша правящей партии на выборах в Конгресс с превращением президента в козла отпущения за все экономические проблемы и ошибки? Такое было с Бушем-старшим, Клинтоном, Бушем-младшим, Обамой, самим Трампом в его первый срок, Байденом и во многих случаях сопровождалось ещё и угрозой импичмента и даже возбуждения уголовных дел. Однако в последний год американисты всё чаще говорят о том, что «Боливар не выдержит двоих», что экономика США не позволяет более кормить двухпартийную демократию, соревнующуюся в раздаче мер поддержки, а не в исправлении хронических перекосов. Не вторгаясь в политологию, посмотрим внимательнее на американские экономические проблемы и попытки их решения.
Начнём не с огромного госдолга США, «отпраздновавшего» недавно отметку в 40 трлн долл., а с торгового дефицита, по сокращению которого принимаются наиболее радикальные меры, в то время как вопросы бюджетного дефицита поставлены на паузу после неудачи с «вампирами» Маска (попыткой реформирования раздутых социальных и медицинских программ, на которые уходят две трети федеральных расходов). Разумеется, сокращение торгового дефицита способно повлиять и на бюджетный дефицит за счёт роста доходов от экспорта и сбора пошлин на импорт, если их научатся лучше администрировать.
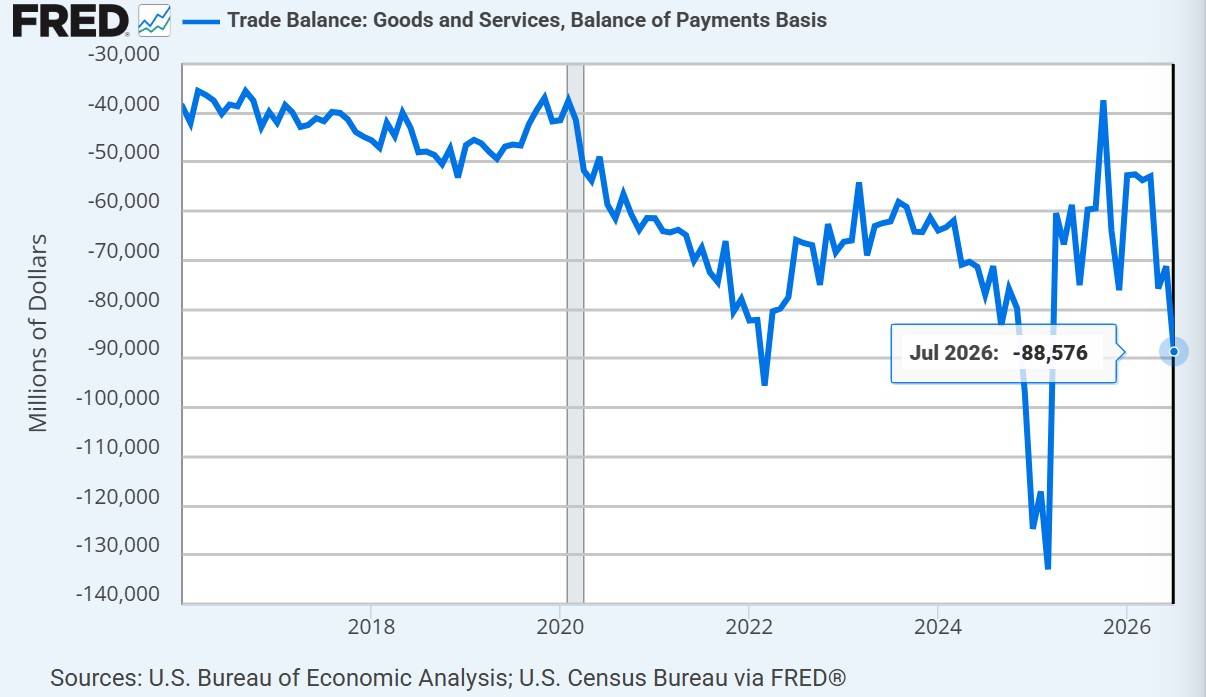
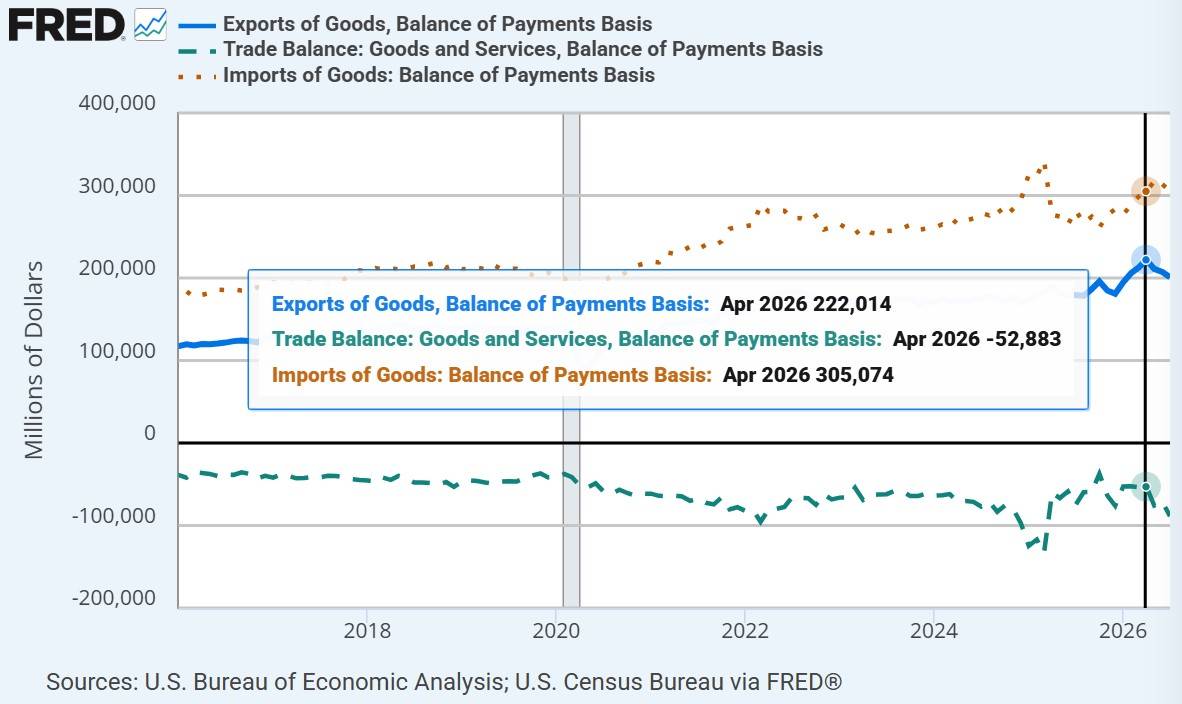
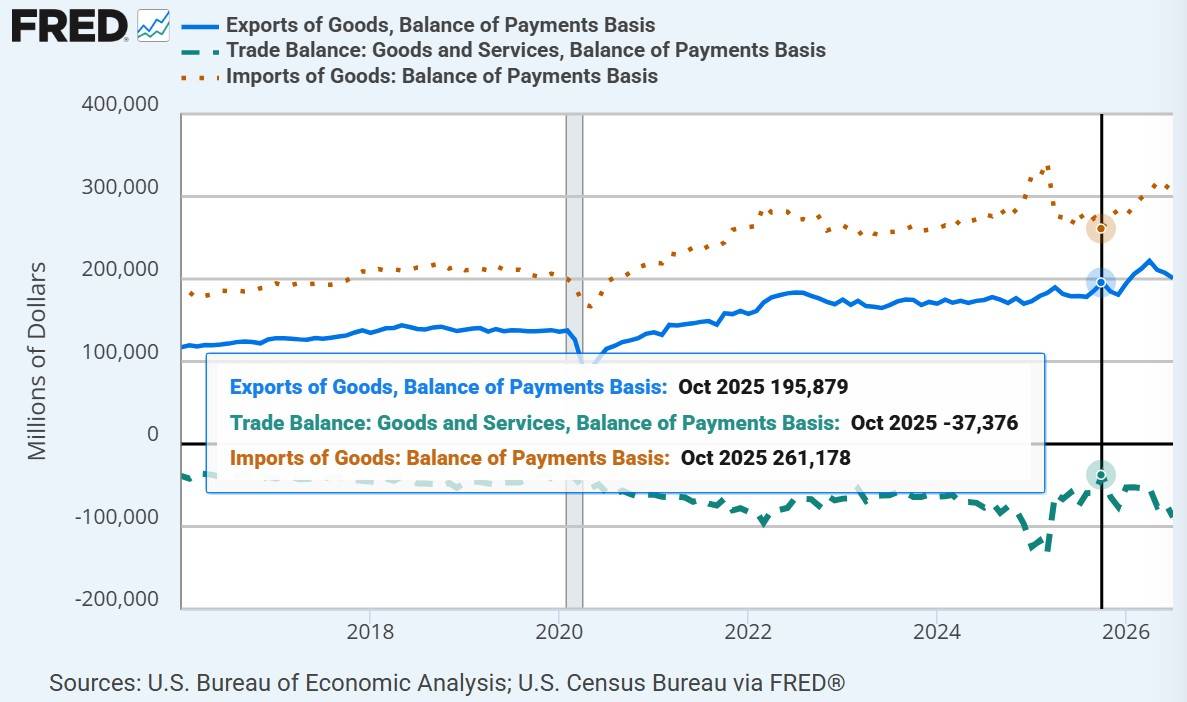
В начале сентября вышли данные по внешней торговле США за июль 2026 года, и дефицит в торговле товарами и услугами составил 89 млрд долл. Локальные минимумы зафиксированы в октябре 2025 года (37 млрд долл.) на пике введения импортных пошлин и в марте — апреле 2026 года (52 млрд долл.) на фоне острой фазы атак на Иран. Оба эти события имеют электоральный след, поскольку раскручивают инфляцию и вызывают падение рейтингов Трампа и республиканцев.
двойной клик - редактировать галерею
После ноябрьских выборов необходимость подстраиваться под электорат уменьшится: либо демократы получат большинство в Конгрессе и будут с удвоенной силой делать из Трампа козла отпущения, толкая его на всё более экстравагантные решения, либо республиканцы (сохранив контроль над парламентом «на тоненького») обретут небольшое окно возможностей для очередной волны увеличения пошлин и цен на нефть.
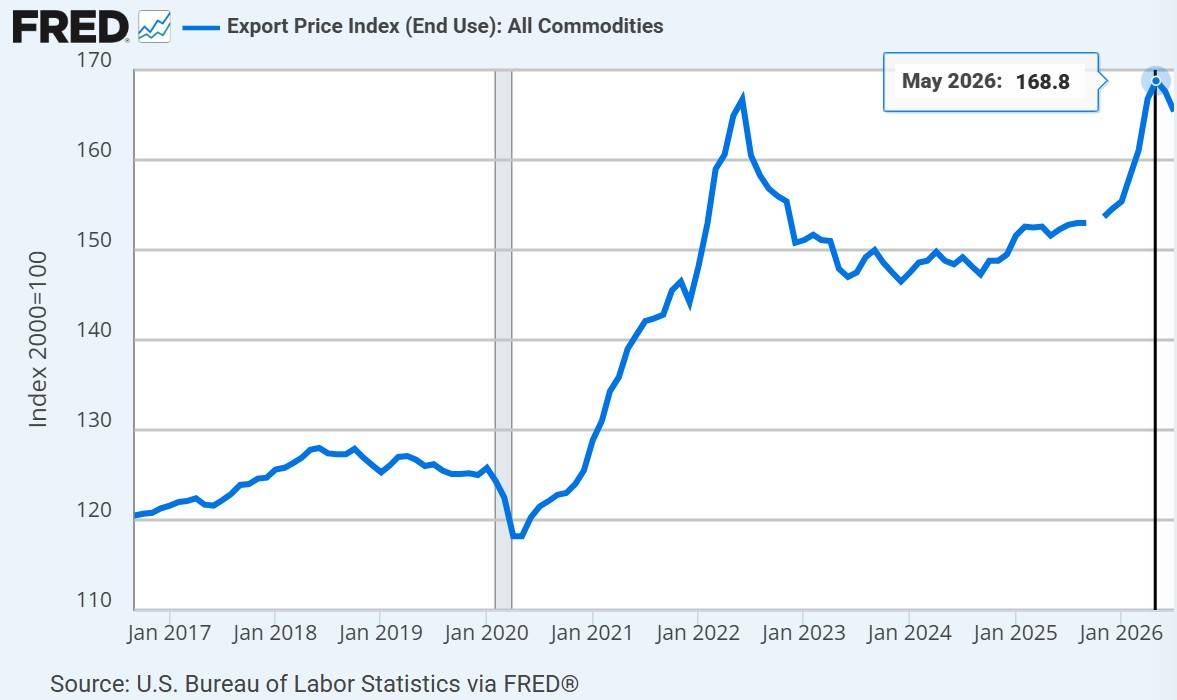
Статистически торговый дефицит вполне устраним при комбинации пика импортных пошлин, снижающих импорт (его минимум был в октябре 2025 года на уровне 261 млрд долл.), и пика мировых цен на нефть (США являются крупнейшим экспортёром нефти с максимумом экспорта в марте 2026 года на уровне 222 млрд долл.). Дефицит июля 2026 года при сочетании таких пиков сократился бы до 39 млрд долл. К тому же Трамп угрожает ещё большими пошлинами и санкциями за закупки российской или иранской нефти.
В арсенале США несколько десятков поводов для давления на другие страны, а не только войны на Украине или в Персидском заливе. США громили немцев за дизельные двигатели «Фольксвагена», Британию — за неудачные многомесячные попытки перекрыть всего-то одну скважину в Мексиканском заливе, Бразилию — за задержку с публикацией отчётности крупнейшей нефтяной компании «Петробрас», Китай — за кибершпионаж, нарушение интеллектуальных прав и фентанил, Россию — за вмешательство в выборы, Мексику — за мигрантов и наркотрафик, Канаду — за переклейку шильдиков на китайских товарах. «Ты виноват уж тем, что хочется мне кушать» — эта фраза из басни Крылова попадает в точку, поскольку США потребляют товаров больше, чем производят.
Помимо электорального фактора, игры Трампа с большими пошлинами и дорогой нефтью сдерживаются также нежеланием за счёт инфляции увеличивать и без того огромные расходы на проценты по госдолгу. Бюджетный дефицит за октябрь 2025 — август 2026 года достиг 2 трлн долл., что на символические 6 млрд долл. меньше дефицита годичной давности, хотя госдолг за последние 11 месяцев вырос на 2,5 трлн долл., перешагнув отметку в 40 трлн долл., и где-то в данных по дефициту потерялось полтриллиона.
В период пандемии и сопутствующего ей жесточайшего кризиса бюджетный дефицит был 3 трлн долл., а сейчас, без явного кризиса, он составляет величину такого же порядка, если ориентироваться на прирост госдолга. В уже далёком 2019 году дефицит был 0,9 трлн долл., а госдолг — 22,7 трлн долл. Процентные расходы по госдолгу выросли с 0,35 трлн долл. в 2019 году до 0,96 трлн долл. в 2026 году, обеспечив две трети скачка бюджетного дефицита.
Пауэлла на посту руководителя ФРС сменил Уорш, только раньше «во всём был виноват» Пауэлл с его неготовностью снижать процентные ставки, а теперь отказ от их снижения Уоршу даже не ставят в вину. Более того, при приближении госдолга к отметке в 40 трлн долл. доходность американских облигаций заметно подросла, что неизбежно вызовет дальнейшее увеличение процентных расходов. Получается, что процентные ставки высоки объективно, как отражение растущих рисков американской экономики и инфляционного «лекарства» для её «лечения».
Проблемы США потянули за собой распродажи и рост доходности по бумагам Японии, Британии и Франции. Япония является крупнейшим держателем гособлигаций США, тем не менее она уменьшила их объём с 1,2 трлн долл. до 1,1 трлн долл. только за май — июнь (более поздние данные пока не опубликованы). Британия официально является вторым держателем американских бумаг с ростом за год вложений с 0,86 трлн долл. до 0,94 трлн долл., а с учётом Каймановых островов (ещё плюс 0,44–0,53 трлн долл.) — даже первым. Скромная Франция владеет американскими облигациями на сумму всего-то 0,39 трлн долл., но и её долговой рынок тряхнуло.
Наряду с шаткой ситуацией вокруг американского бюджетного дефицита и госдолга наблюдается ещё более нестабильное положение с акциями крупнейших американских корпораций. Трудовые доходы американцев и соответствующие социальные взносы выросли за год на 3%, что заметно меньше уровня официальной инфляции в 3,4% и заявленного роста ВВП на 1,5%. При этом поступления от подоходного налога выросли на 7%, а размер этого налога сильно зависит от заработков состоятельных американцев на акциях. Один процент самых богатых граждан платит до 40% от всей величины поступлений подоходного налога, 10% — 70%, 50% — 97%, а вторая половина населения (по шкале распределения богатства) этого налога практически не платит.
Казалось бы, без прироста индекса акций федеральный бюджет недосчитался бы небольших 100 млрд долл. (на фоне дефицита 2–2,5 трлн долл.), если гипотетически рассчитать увеличение поступлений от подоходного налога по росту социальных взносов. Только рынок акций не может долго двигаться горизонтально — он либо растёт, либо падает, причём весьма сильно, с вычетом инвестиционных убытков из трудовых доходов; к тому же финансисты выстраиваются в очередь за господдержкой, чтобы он перестал снижаться. В период пандемии это обошлось американской казне скачком бюджетного дефицита с 1 трлн долл. в 2019-м до 3 трлн долл. в 2020 году. Угроза такого развития событий затормозила стремление Трампа к введению пошлин весной 2025 года и эскалации с Ираном весной 2026 года, поскольку индексы акций начали сильно падать.
Индекс пятисот крупнейших компаний находится на уровне 235% от ВВП на 1 сентября 2026 года, тогда как Уоррен Баффетт считал приемлемым этот показатель на уровне 75–90% от ВВП. Примерно 40% этого индекса формируется за счёт капитализации только шести корпораций так называемого бигтеха. Эта шестёрка платит своим акционерам дивиденды на уровне 0,4–0,7% годовых, и, чтобы оправдать текущую гигантскую рыночную стоимость, инвесторам надо ждать 140–200 лет. Это ещё без учёта того факта, что официальная инфляция в США составляет 3,4%, а в крупнейших фондовых индексах компании-участницы обычно «живут» не более нескольких десятилетий. В начале осени 2026 года индексы акций находятся на уровне намного выше предковидного, а значит, и упасть могут сильнее, чем в период пандемии.
Пока финансисты с политиками достигли негласного консенсуса о недопущении обвала фондового рынка до выборов в Конгресс США в ноябре 2026 года. Об этом говорят непонятные на первый взгляд скачки индекса акций в мае и августе 2026-го, выводящие его в солидный плюс на 13% с начала календарного года. Объясняется это тем, что финансисты «в одной лодке» с политиками: первым нужны личные бонусы по итогам года, вторым — карьера. Что будет после окончания календарного года и фиксации в годовой бухгалтерской отчётности «якобы приличных» результатов?
«Взорвать» американский рынок акций, как это ни парадоксально, могут обещанный рост импортных пошлин и повышение цен на нефть с целью сокращения торгового и бюджетного дефицитов. Если многие обычные американцы будут тратить на ширпотреб и бензин больше средств, то станут меньше вкладывать в акции, тогда как для поддержания огромного пузыря эти вложения должны расти. Иностранные инвесторы в американские облигации и акции могут активнее выводить капиталы из США, если жители их стран станут тратить больше денег на топливо. Глобальный финансовый кризис 2008 года был спровоцирован именно скачком цен на нефть, а выход из него в 2011–2014 годах был долгим из-за быстрого восстановления высоких цен на это сырьё (низкими они были только в 2009 году).
Американские экономисты пока не предъявили (а скорее всего, не выработали) приемлемой модели, как разорвать этот порочный круг, поэтому мы и наблюдаем периодические метания Трампа по пошлинам и Ирану. Если США в полной мере эскалируют ситуацию с Ираном, то сломят его сопротивление, но ценой скачка цен на нефть, коллапса рынка госдолга и акций. Если США усилят конфронтацию с Россией вокруг Украины, то тем самым спровоцируют рост мировых цен на углеводороды и продовольствие, повторив сценарии 2008 и 2011 годов.
Одной из важнейших причин «арабской весны» 2011 года было резкое подорожание продовольствия, вызванное как извержением исландского вулкана и засухой в России, так и высокими ценами на нефть. К тому же европейцы тогда сократили туристические поездки в арабские страны, поскольку сами переплачивали за продукты и бензин на фоне мер жёсткой бюджетной экономии.
В августе этого года «звоночек» повторения подобного сценария прозвучал в испанской Сеуте, куда «пришли погулять» десятки тысяч арабских юношей.
Украинские дроны, возможно, британского происхождения, иногда долетают до российских НПЗ и зерновых терминалов, а Россия в ответ бьёт по одесским портам и инфраструктуре украинского экспорта зерна. Дефицит сырьевых товаров на мировом рынке усиливается, и цены на них растут, но пока лишь повторяя пики предыдущих десятилетий.
Исторически нефтяные шоки шли волнами: в 1970-е было три всплеска (включая подзабытое тегеранское соглашение 1971 года), в 2000-е растущий тренд включал несколько волн и коррекций. В текущем десятилетии мы видим краткосрочный второй скачок (первый был в 2022-м), да и тот с откатами и без достижения максимума цен 2008 года, но воинственная риторика Трампа намекает на следующие шоки.
С 2008 по 2025 год ВВП США вырос с 15 трлн долл. до 31 трлн долл., что во многом стало отражением реальной накопленной инфляции при занижении официальной. В 2008-м в среднем нефть стоила 99 долл., а в этом году цены на нефть лишь в отдельные месяцы приближаются к этой отметке. Цены на зерно в 2008 году были в среднем 6,3 долл. или 7,6 долл. за бушель (по разным подсчётам), и в конце лета этого года они также лишь подошли к этой отметке.
Очевидно, что нефтяники и аграрии США, которые окажутся в выигрыше от очередного скачка цен, не закроют гипотетические дыры в балансах эмитентов акций и коммерческих банков. Может, ценовой шок на рынках нефти и зерна должен быть очень серьёзным и быстрым, чтобы акции и банки не успели рухнуть? Возможно, в США возник политический тупик из-за попыток угодить сразу многим лоббистам и метаний между разными сценариями?
Сколько ещё американские политики и экономисты будут совершать челночные визиты по ключевым странам в попытке нащупать жизнеспособные модели устранения сразу многих дисбалансов американской экономики? Когда настанет вторая волна нефтяного и зернового шоков, а также шока от увеличения пошлин в попытке сгладить торговый дефицит США, что выглядит вполне статистически достижимым для Трампа? Смогут ли американские финансисты удерживать от краха пузырь акций и пирамиду госдолга ещё хотя бы в течение 2027 года, пока будут выправлять торговый дефицит, чтобы вернуться к решению финансовых проблем позже?
На мой взгляд, в США после ноябрьских выборов будут новые всплески импортных пошлин и цен на нефть, поскольку сокращение торгового дефицита выглядит более реальным, чем сокращение бюджетного.
Как это ни странно звучит, Россия летом этого года стала пионером, а может, даже полигоном моделирования решения многих вопросов. Наш топливный кризис вызывает спекуляции с отработкой административных мер удержания контроля над ценами и обложения сверхприбылей. Наш рынок акций падает всё лето, банки требуют от Минфина больше доходности по гособлигациям, а в ответ возможно открепление большинства населения и реальной экономики от банков за счёт внедрения цифрового рубля.
Может быть, серьёзные американцы зачастили в Москву, чтобы своими глазами увидеть и обстоятельно обсудить, как быть с американскими дисбалансами, исходя из российского опыта? В краткосрочной перспективе, до ноябрьских выборов в Конгресс, американским визитёрам нужно избежать приключений на мировых товарных и финансовых рынках, а среднесрочно — понять модель поствыборного набора шоков и решений в американской экономике.
Автор - доктор экономических наук